El indicador adelantado del IPC se sitúa en septiembre de 2026 en el 4,9% interanual, según el INE, mientras que la OCDE pronostica que España va a terminar el año con una inflación del 3,7%. Estos datos lastran las ventas de bienes y servicios de las empresas y, por supuesto, la capacidad de compra en los hogares. Por ello, y para paliar de algún modo la bajada en las ventas, cada vez más empresas recurren a comercializar sus productos o servicios utilizando la reduflación, que es una estrategia de marketing legal por la que se ofrece al consumidor menos cantidad de producto o menos prestaciones que anteriormente, pero al mismo precio.
Reduflación: subida encubierta de precios
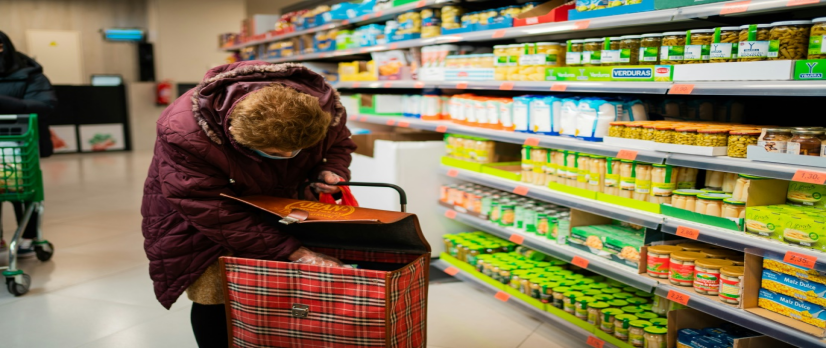
Frases como, “No subimos los precios”, “Mantenemos nuestras tarifas”, “Pague el mismo importe”, son eslóganes con los que las empresas y marcas intentan convencer a los usuarios de que les están ofreciendo lo mismo y al mismo precio. Es evidente que los consumidores, a la hora de comprar, son reacios a aceptar aumentos de precio explícitos, pero, en cambio, tienden a asumir las reducciones de tamaño, cantidad o prestaciones en un determinado producto, siempre que no implique subidas de precio. La OCU ha detectado que un 7% de la cesta de la compra está sujeta a la reduflación. Lo que, en realidad, supone una subida encubierta de precios, según asevera.
La reduflación está estrechamente relacionada con contextos de inflación o aumentos en los costes de producción, y permite a las compañías mitigar el impacto de las subidas en materias primas, energía o distribución sin alarmar a los consumidores, quienes podrían optar por alternativas más económicas, si perciben una subida significativa de los precios.
Sin embargo, este fenómeno no se limita únicamente a los productos del supermercado, sino que se extiende por todo el sector servicios. En este ámbito se manifiesta como una pérdida de beneficios, menor tiempo de atención, menor calidad en el servicio o la eliminación de prestaciones que antes estaban incluidas por defecto, y todo sin que las tarifas bajen.
🏦 La reduflación en el banco
La banca y las compañías de seguros, al igual que el resto de las empresas, tienen como objetivo proteger sus márgenes de beneficio. Así, la reduflación bancaria se puede traducir como la adaptación al sector financiero de la clásica estrategia comercial de “ofrecer menos por el mismo dinero». Mientras en los supermercados se oferta envases con menos cantidad de producto, en las entidades financieras se manifiesta de forma intangible: se mantienen o aumentan las comisiones y, a la vez, se recortan, a veces de manera silenciosa, las ventajas, servicios o coberturas asociados a una cuenta, una tarjeta u otro producto bancario.
➡️ ¿Cómo aplican los bancos la reduflación?
- Disminución de los servicios presenciales: Se mantiene la comisión de mantenimiento de la cuenta corriente. Sin embargo, se recibe un servicio de menor calidad presencial, puesto que se cierran sucursales físicas, se reduce el horario de atención en ventanilla, se sustituye a los gestores humanos por asistentes virtuales o canales digitales y se insta a utilizar la banca digital y los cajeros automáticos para operaciones básicas.
- Aumento de los requisitos de vinculación: Para mantener una cuenta sin comisiones, los bancos elevan discretamente sus exigencias. Por ejemplo, se pasa de obligar a la domiciliación de un recibo a tener que domiciliar tres, o se requiere un gasto mínimo mensual en compras más elevado. Asimismo, se endurecen las condiciones de vinculación (domiciliación de nóminas más altas, mayor saldo mínimo o contratación de seguros, fondos de inversión o acciones bursátiles del propio banco).
- Menos operaciones gratuitas: Cuentas que antes cubrían sin coste las transferencias nacionales, la emisión de tarjetas o el mantenimiento de cuenta. Ahora se limitan estas operaciones o se cobra un extra por cada una. Disminuye el número de transferencias inmediatas gratuitas al mes o se reduce el número de retiradas permitidas en cajeros automáticos antes de empezar a cobrar una comisión.
- Fin de gratuidades: Se suprimen los talonarios de cheques gratuitos, se cobra por los extractos en papel que envían por carta a los domicilios, o disminuye la atención presencial en oficinas, sin reducir el precio del mantenimiento de cuenta.
- Aumento de saldos mínimos exigidos: Para mantener una cuenta sin comisiones, el banco eleva los ingresos mensuales obligatorios (nómina o pensión) o el saldo mínimo que se debe mantener invertido. Si no se cumple, se aplica la tarifa estándar.
- Reducción en coberturas de tarjetas: Las tarjetas de crédito de fidelización mantienen su cuota anual invariable, pero los seguros de viaje asociados reducen sus indemnizaciones máximas o se eliminan coberturas médicas en el extranjero.
- Recorte en los programas de fidelidad: Reducción del porcentaje de devolución de dinero (cashback) por compras con tarjeta o eliminación de la acumulación de puntos por el mismo nivel de gasto.
➡️ ¿Cómo detectar la reduflación bancaria y proteger nuestro dinero?
- Leer las notificaciones obligatorias: Los bancos están obligados a avisar con un mínimo de dos meses de antelación cualquier cambio en las condiciones del contrato. Conviene estar atento a los avisos de «Modificación de condiciones» en el buzón digital.
- Calcular el coste por uso: Si antes se podía hacer cinco transferencias gratuitas y ahora sólo dos, el coste implícito de la cuenta ha subido. Conviene evaluar si sigue compensando.
- Revisar las liquidaciones: Comprobar periódicamente el extracto bancario para detectar cargos por pequeños conceptos que antes no se facturaban.
- Comprobar la letra pequeña: Hay que evaluar si los umbrales de vinculación actuales compensan, o si el valor real de la cuenta ha disminuido.
- Comparar con entidades 100% digitales: Los llamados neobancos o la banca online suelen tener menores costes de infraestructura y ofrecen cuentas sin comisiones ni requisitos estrictos, como respuesta a la banca tradicional.
- Buscar alternativas sin comisiones: Hay que explorar entidades digitales o cooperativas de crédito que mantengan modelos transparentes sin mínimos abusivos.
🛡️ La reduflación en los seguros
La reduflación en los seguros (salud, vivienda y vehículo) se manifiesta cuando las aseguradoras suben las primas o reducen coberturas (introduciendo franquicias más altas, eliminando servicios, añadiendo copagos o limitando el cuadro médico y asistencial) mientras el precio de la póliza se mantiene o aumenta.
👨⚕️ Seguros de Salud
- Subida de precios y recortes: Las primas se han disparado notablemente debido a la alta siniestralidad y a la saturación de los servicios sanitarios.
- Reduflación aplicada: Muchas compañías limitan el acceso a ciertos especialistas, o cobran 1 euro cada vez que se acude a una consulta, añaden copagos en algunas pruebas médicas específicas (PET-TAC, Resonancias Magnéticas, etc.) o reducen los reembolsos en centros no concertados. Se acaba pagando más por un servicio asistencial menos amplio.
🏠 Seguros de Vivienda
- Aumento de costes: Los beneficios de las aseguradoras se han visto presionados por la falta de operarios y la escasez de mano de obra especializada y por el encarecimiento de los materiales y las reparaciones.
- Reduflación aplicada: Se reduce el capital asegurado real frente a la inflación de los bienes, se encarecen las franquicias, se excluyen pequeños daños cotidianos y disminuyen las visitas o el número de horas de los «servicios de manitas» (profesionales que en los seguros del hogar realizan pequeñas tareas de bricolaje, montaje o mantenimiento, sin coste en la mano de obra). El asegurado paga una cuota similar o mayor, pero recibe indemnizaciones menores o más restringidas ante siniestros.
🚙 Seguros de Vehículos
- Primas al alza: Las primas de los coches suben por el coste de los repuestos y la escasez de talleres especializados.
- Reduflación aplicada: Se eliminan o recortan prestaciones que antes venían de serie (como la asistencia en viaje, la libre elección de taller o la indemnización por vehículo de sustitución), o bien se ofrecen seguros más baratos o con franquicia que sólo incluyen las coberturas esenciales.
👀 UN EXCESO DE REDUFLACIÓN PUEDE DAR LA VUELTA A LA TORTILLA
Aunque se trata de una práctica de marketing legal, a menudo, no se percibe como del todo transparente, porque sirve para mantener el margen de beneficio del productor en épocas de inflación alta, como la actual.
La reduflación está vinculada a situaciones de inflación. Cuando los costes de producción aumentan —por ejemplo, por el encarecimiento de materias primas o energía—, las empresas pueden optar por ajustar el contenido de los productos como alternativa a un incremento directo de precios.
En ocasiones, la reduflación puede llegar a convertirse en un arma de doble filo, pues disminuir el volumen de un producto con un mismo precio en períodos de alta inflación puede dar réditos económicos. Sin embargo, si se sube el precio de un producto o se cambia su composición o sus ingredientes por otros más económicos, el consumidor puede llegar a sentirse estafado, perder la confianza en la marca y dejar de comprar u optar por productos de la competencia.
La reduflación puede tener un impacto significativo en hogares que consumen grandes cantidades de productos afectados. Por ello, conviene estar atentos a los cambios en los precios, en las cantidades, en las etiquetas y en los empaquetados para planificar mejor el gasto.
Comentarios
Aún no hay comentarios
Si te falta un paso o no encaja con tu caso, escríbelo. Lo revisamos antes de publicarlo.