Si una persona mayor camina por una calle solitaria y se le acerca un desconocido a pedirle su tarjeta o su libreta de ahorros, nunca se la daría. Sabe perfectamente que tiene que desconfiar. Sin embargo, en el mundo digital esa alarma no salta igual: Si esa misma persona recibe un SMS que dice «CORREOS» o una llamada donde sale un número de teléfono con el nombre real de su banco, asume que es una comunicación oficial y, mucha veces, sigue sus indicaciones a rajatabla. Sólo cae en la cuenta de que ha sido víctima de un timo cuando se lo comenta a amigos, hijos o nietos… Cuando ya es tarde. ¿O no?
El tiempo parece correr en contra cuando se produce un fraude, pero pensar que todo está perdido porque hayan pasado horas o incluso días es un error. Aunque actuar en los primeros sesenta minutos es el escenario ideal, la defensa se puede activar exactamente igual más tarde. ¿Qué pasos dar y cómo hacerlo para defender el patrimonio de los más mayores?
🤥 Ciberfraudes a mayores
El aumento del ciberfraude es un hecho avalado por los datos oficiales de la Policía Nacional, la Guardia Civil y el Ministerio del Interior, cuyos informes señalan que las estafas informáticas se han disparado en nuestro país de manera exponencial en la última década. Este tipo de delitos supera ya las 430.000 infracciones penales anuales y representa casi el 20% de todos los delitos que se cometen en España.
Todos somos susceptibles de ser víctimas de este tipo de estafas, pero los mayores lo son aún más. Lo cierto es que a una parte importante de estos ciudadanos le cuesta adaptarse a las gestiones online y tienen miedo de tocar la tecla equivocada y bloquear sus cuentas o realizar mal un trámite importante.
⚠️ CUIDADO CON MENSAJES ALARMISTAS Y URGENTES:
Los estafadores están al corriente del temor de los mayores a ser estafados, y lo utilizan. De hecho, sus llamadas o mensajes siempre resultan alarmistas y apelan a la urgencia:
«Acabamos de detectar que han sacado 400 euros de su cuenta. Marque el código enviado a su móvil para solucionar el problema».
Resultan tan creíbles, y ponen tan nervioso a su interlocutor, que su capacidad de reacción se bloquea y, en muchos casos, dan las claves y la estafa se consuma.
Entre las estafas a personas mayores más destacadas está la de «Hijo en apuros», que exige de inmediato transferencias de dinero urgentes o pagos por Bizum para ayudar al familiar en problemas. Y, junto a ella, las ya citadas de suplantación bancaria para obtener las claves o los SMS falsos de entrega de paquetes. ¿Cómo actuar tras sufrir uno de estos timos?
⏱️ El protocolo de actuación minuto a minuto
El protocolo de urgencia de los primeros minutos deben guiar tus primeros pasos:
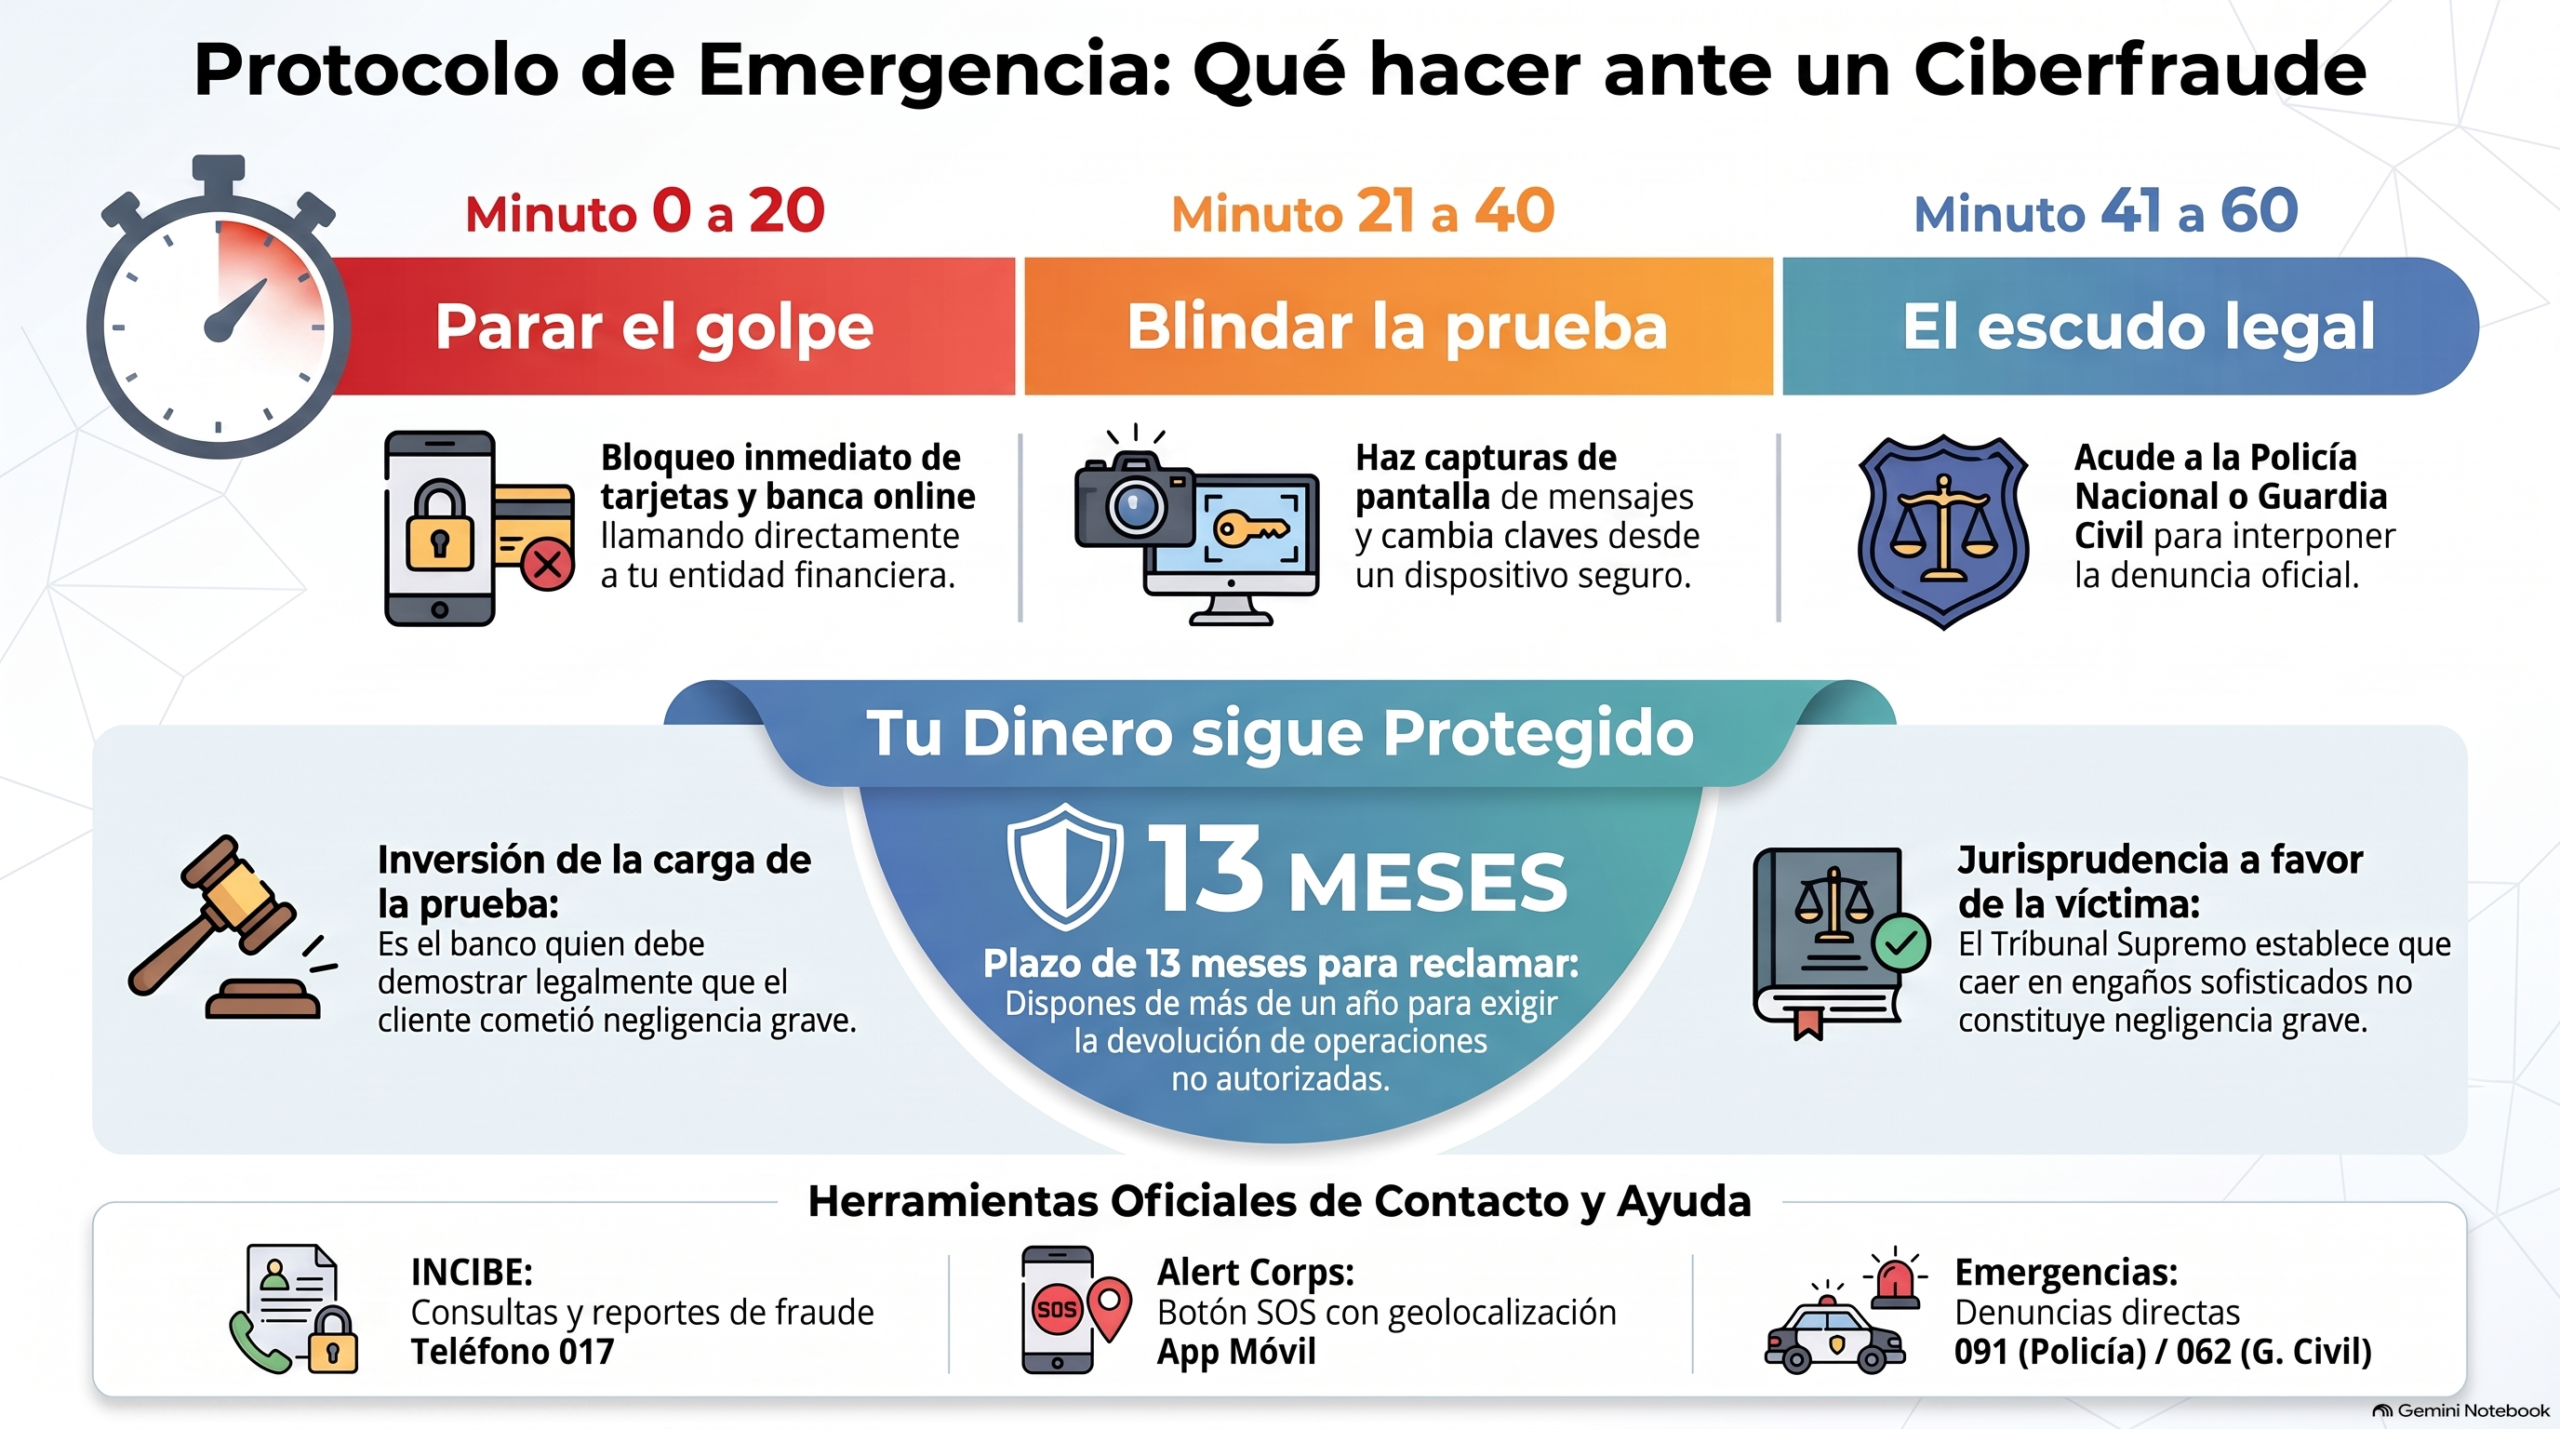
✔️ Minuto 0 a 20 | Parar el golpe: Del shock emocional al bloqueo inmediato de tarjetas y banca online llamando a la entidad.
✔️ Minuto 21 a 40 | Blindar la prueba: Apagar el teléfono si hay sospecha de malware, hacer capturas de pantalla de llamadas, SMS o Bizums y cambiar las claves desde un dispositivo seguro.
✔️ Minuto 41 a 60 | El escudo legal: Acudir a la Policía Nacional o Guardia Civil a interponer la denuncia aportando todas las pruebas.
🛡️ ¿Y si han pasado más de 60 minutos o días? Respira, tu dinero sigue protegido
Antes de que los mayores entren en pánico tras ser víctimas de un fraude deben saber que la vía judicial no caduca por el reloj y el protocolo de defensa se puede ejecutar exactamente igual (bloqueo tardío, recopilación de mensajes y denuncia policial) aunque pasen meses. De hecho, según la ley, hay un plazo de hasta 13 meses para exigir la devolución de operaciones NO autorizadas.
Y lo que verdaderamente sostiene la reclamación frente al banco no es correr mucho en la primera hora, sino demostrar que se trató de un engaño sofisticado —como el vishing o el spoofing— y que la entidad no cuenta con sistemas de seguridad eficaces para frenarlo. La legislación y los tribunales te protegen de diversas maneras frente a los fraudes relacionados con la brecha digital:
💶 Devolución inmediata: En el artículo 45 del Real Decreto-ley 19/2018 de servicios de pago se obliga al banco a reintegrar el dinero de forma inmediata en operaciones no autorizadas.
🔄 Inversión de la carga de la prueba: El artículo 44.1 de la misma ley es claro al establecer que no es la víctima quien debe probar su inocencia. Para no pagar, es el banco quien debe demostrar que el cliente cometió una «negligencia grave» o un fraude.
⚖️ Jurisprudencia: Una sentencia de 2025 del Tribunal Supremo sienta jurisprudencia sobre estas estafas a personas mayores: caer en un engaño telefónico o digital sofisticado (vishing, spoofing o phishing), más aún sufriendo brecha digital, no constituye negligencia grave, por lo que la entidad financiera debe asumir la responsabilidad y devolver el dinero.
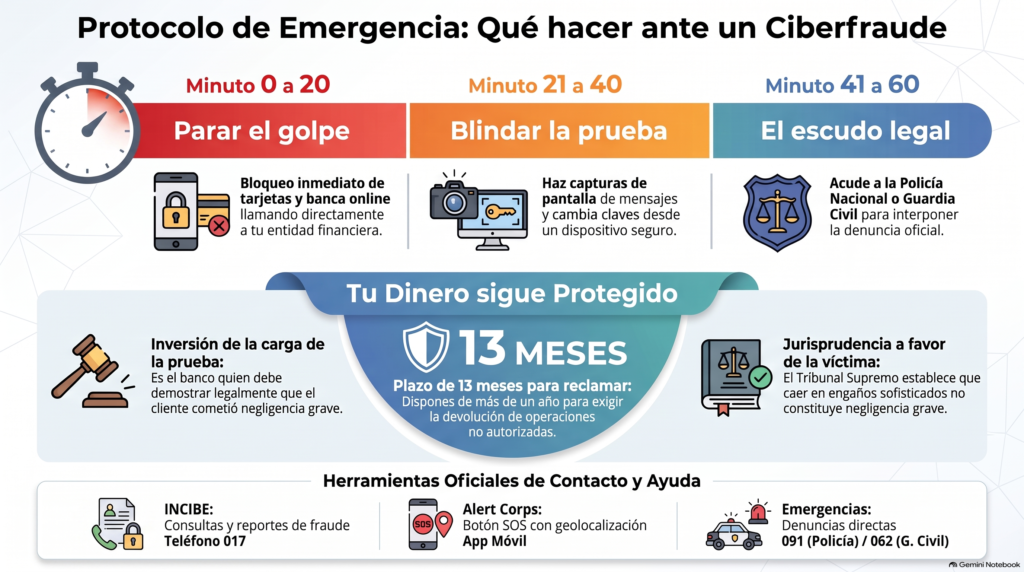
👉 Descarga aquí la infografía para tener siempre a mano el protocolo de emergencia en caso de estafas a personas mayores
Comentarios
Aún no hay comentarios
Si te falta un paso o no encaja con tu caso, escríbelo. Lo revisamos antes de publicarlo.